指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

量化小白Literacy
28412021-09-26 21:49

前言

对于股票量化策略来说,其核心思路是基于过去一段时间的量价、基本面等各种数据(因子),根据某个模型(线性多因子模型,非线性的机器学习模型等)或者多空信号筛选机制可以筛选出未来一段时间表现较好的一些标的,这就意味着这样一种“拟合”的过程是在一定的市场环境或者说市场表现出的某种量价特征的环境下发生的。

市场环境是不断变化的,若上述的历史规律在新的市场环境下失效,那策略的运行结果便可想而知。因此,每一种策略有其市场适应性,不管是上述介绍的股票类量化策略还是期货类量化策略,对于策略在什么样的市场环境下能够有较好的表现是值得我们分析和掌握的一项基础知识,也是对于策略的有效性进行预测和合理评估的一个基本前提。

本文综合业内对量化策略环境分析的研究,提取主要的量化环境评价指标,对指标加以解释、评价、测算,由于这些指标并没有直接的数据提供方,针对广大中小投资机构或者个人爱好者需求,本文提供详细的测算代码便于读者进行经常性的更新和分析使用(如果读者具有wind金融终端的使用权限,关注本公众号后联系作者获取代码可以很方便地得到结果,如果读者没有上述权限,可联系作者获取定期更新的量化环境评价结果)。

本文所研究的主要量化环境指标
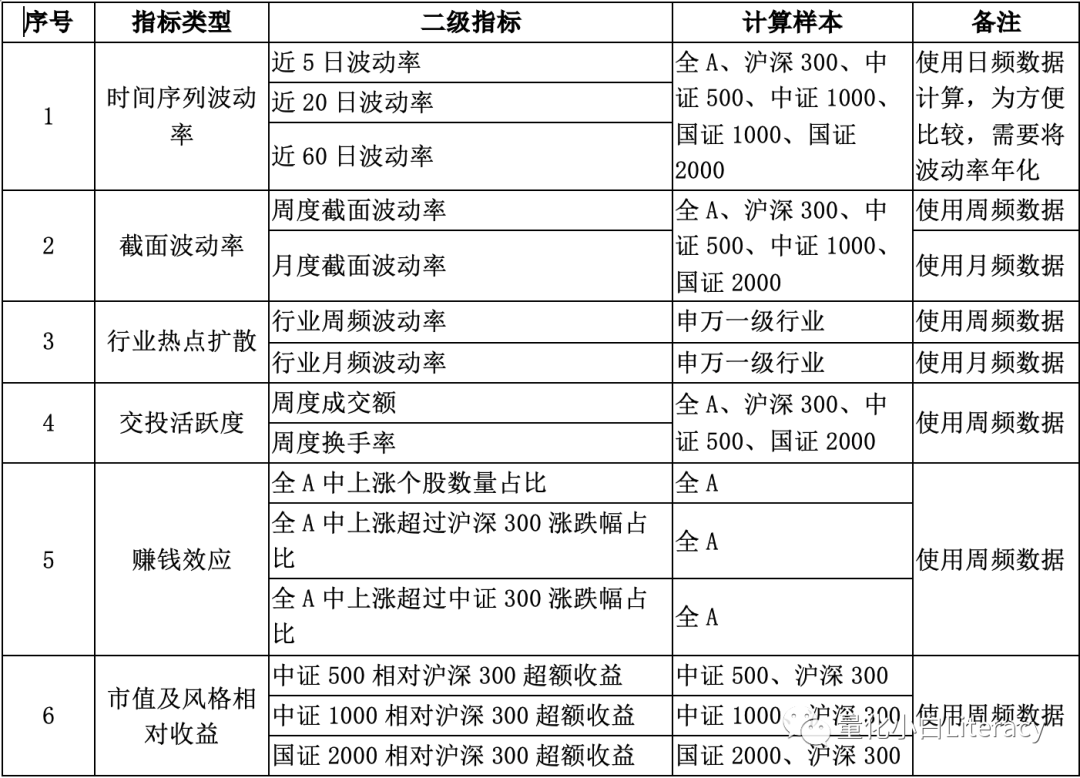
指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

Part 01

时间序列波动率

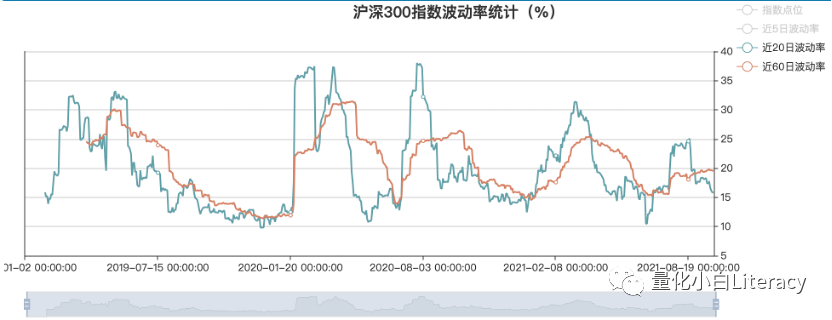
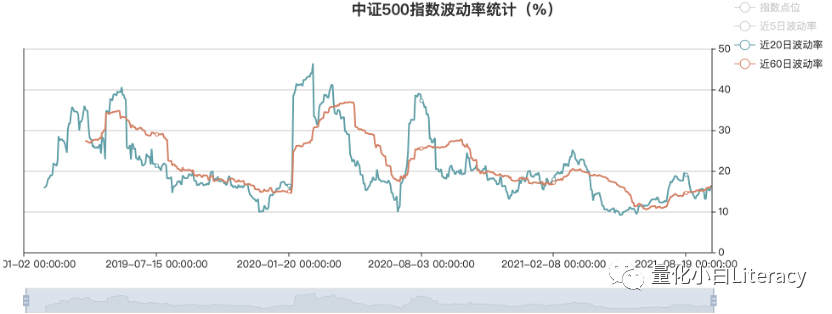
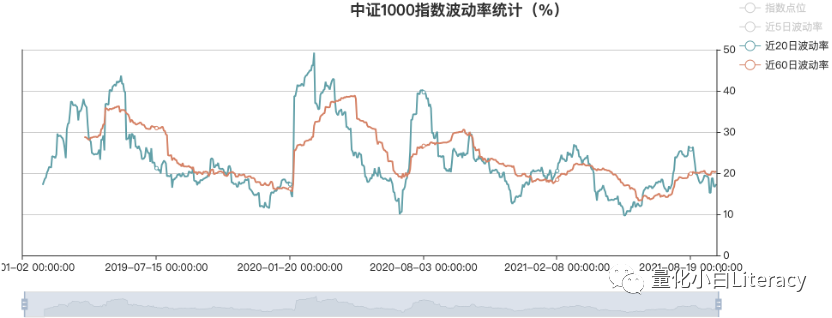
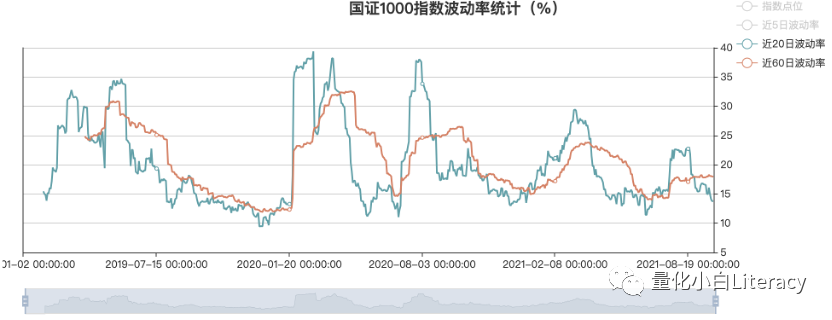
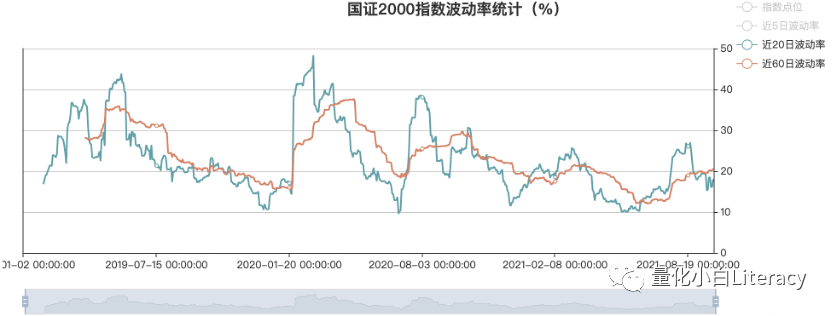
时间序列波动率就是我们一般意义上讨论的波动率的概念,反映的是在时间轴的维度上股票或者指数在不同的时间点上收益率的差异性。波动率越大,表明股票在最近的涨跌变化较为明显,量化策略更容易捕捉股票价格短期变化中存在的定价误差,因此量化策略较为依赖市场的波动率。波动率较高的市场存在较好的交易机会,alpha环境较好。
时间序列波动率可以根据不同市值和风格类型的股票池来研究,具体可以分析全A样本、沪深300成分样本、中证500成分样本、中证1000成分样本、国证1000成分样本、国证2000成分样本;从计算波动率的时间段的角度可以分为最近5个交易日波动率、最近20个交易日波动率新、最近60个交易日的波动率,对应周、月、季度三个时间区间。
对于时间序列波动率的分析以观察波动率的变化趋势、短期波动率上穿长期波动率的趋势情况为主。

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理,数据更新至2021年9月24日。

Part 02

截面波动率
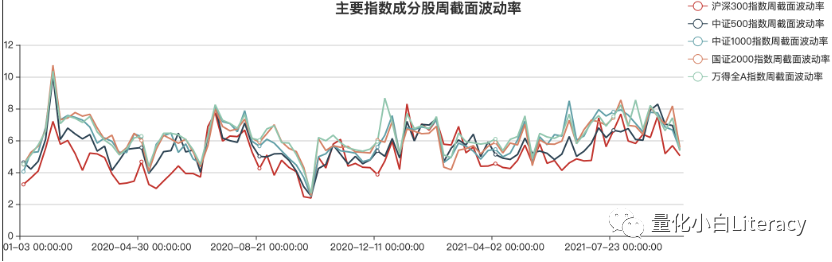
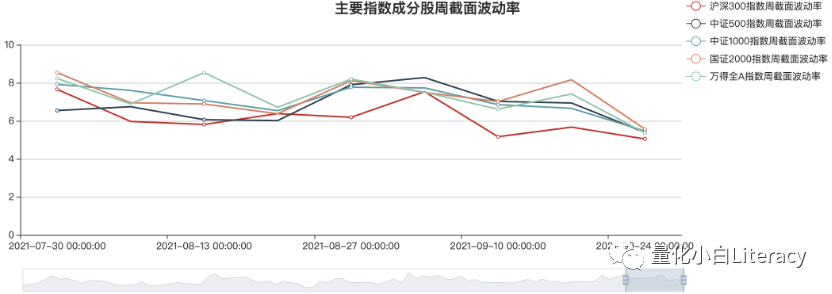
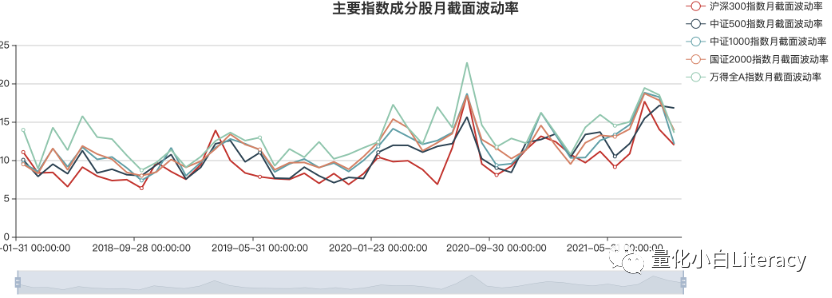
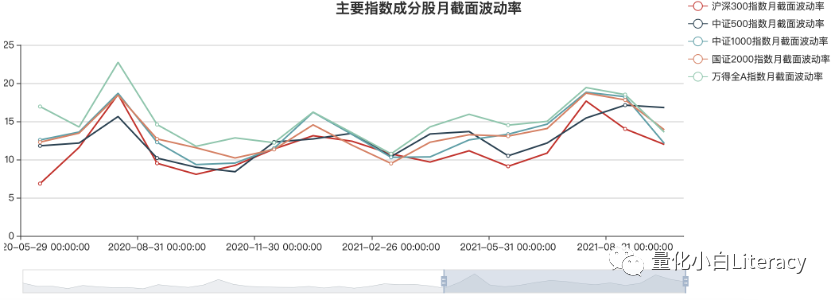
截面波动率,也可以称之为热点扩散效应,通过计算同一时间截面上不同股票收益率的标准差得到,截面波动率越大,股票在截面上的表现差异越大,选股因子的区分度更高,更容易产生较好的交易机会,alpha环境越好。
从另外一个角度理解截面波动率,量化策略的一大特点为分散持股,一般指数增强策略的持仓根据产品规模的不同其持仓个股大概在500-800只左右,且对单只个股具有明确的持仓上限,选股池基本为全市场选股。截面波动率反映了成分股收益的离散程度,当成分股收益呈现涨跌集中或“二八分化”的行情时,涨跌的板块过于集中,此时持仓个股中只有较少的股票表现出色,指数增强策略较难以选出具有alpha的个股,对应此时截面波动率指标会呈现下降趋势,在这样的环境下策略收益不容易跑赢指数。
对截面波动率的分析除了短期变化趋势外,要观察长期趋势以及最近波动率重心是否有所提高等,通过计算数据分位点加以辅助分析。
从下图简单分析可以发现,今年以来全市场截面波动率上行明显,月度波动率达到近三年最大值,但近期波动率冲高后有所回落,对应策略表现,发现最近几周可以明显看到指数增强基金获取alpha的难度有所加大。

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理,数据更新至2021年9月24日。


中证500指数月截面波动率

沪深300指数月截面波动率

中证1000指数月截面波动率

国证2000指数月截面波动率

万得全A指数月截面波动率

历史分位点(2018年以来)

97.78%

86.67%

66.67%

84.44%

62.22%


中证500指数周截面波动率

沪深300指数周截面波动率

中证1000指数周截面波动率

国证2000指数周截面波动率

万得全A指数周截面波动率

历史分位点(2020年1月份以来)

48.89%

54.44%

35.56%

27.78%

16.67%

Part 03

行业热点扩散

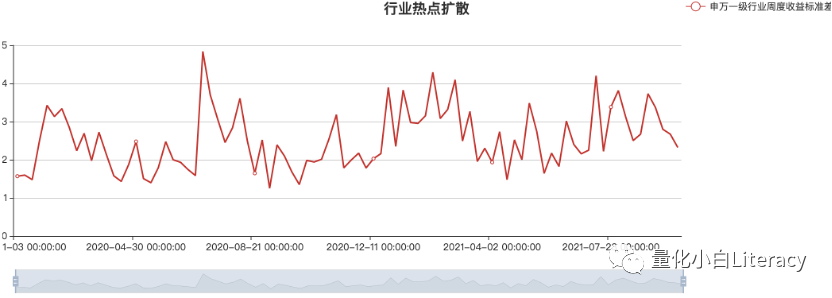
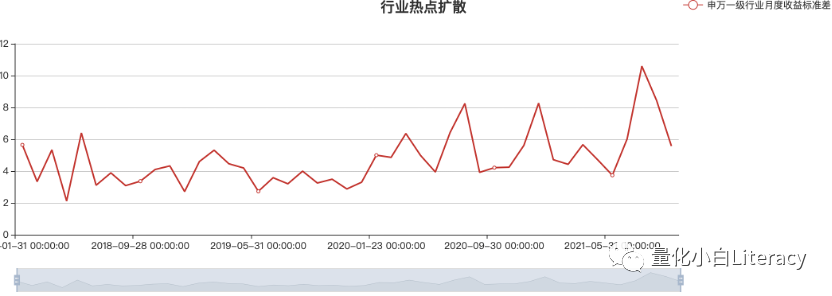
前文提到,热点扩散也就是横截面波动率,另外一个典型的热点扩散的指标是行业热点扩散程度,可以使用申万一级行业收益率的截面标准差来刻画市场热点的扩散程度,同理,当截面波动率越高的时候,市场热点扩散明显,有利于指数增强策略筛选出具有alpha收益的个股。
指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理,数据更新至2021年9月24日。

Part 04

交投活跃度
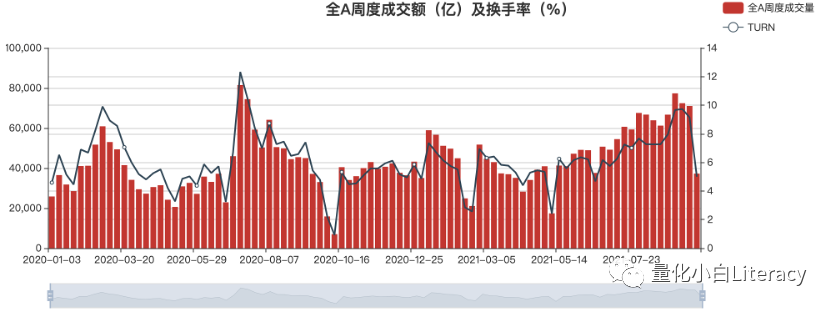
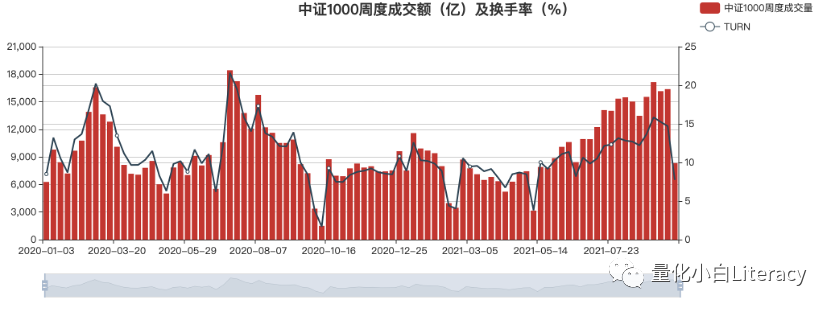
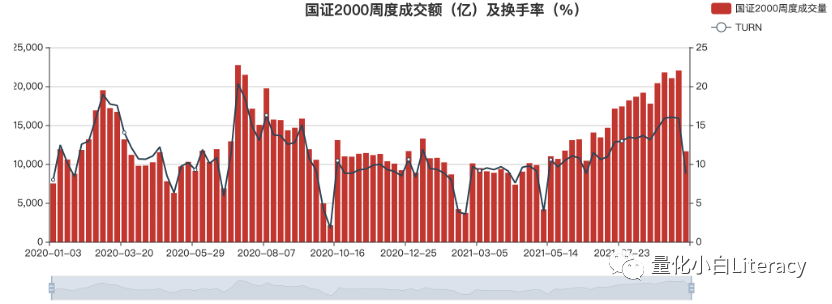
除市场时间序列波动和截面波动外,交投的活跃度是影响量化策略收益来源的一大重要因素,如T0策略在小盘股波动率和成交量显著放大时,收益明显。一般而言,市场交投活跃度越大,指数增强策略的收益越明显,活跃度体现在总成交额和市场换手率,越高的市场活跃度意味着选股策略可以使用的量价类因子的种类、维度、周期越丰富,可以给策略提供更加丰富的收益来源。另外,个人投资者参与度越高换手率越高,则量化基金更易于捕捉错误定价带来的 alpha 收益。


指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理。

Part 05

赚钱效应
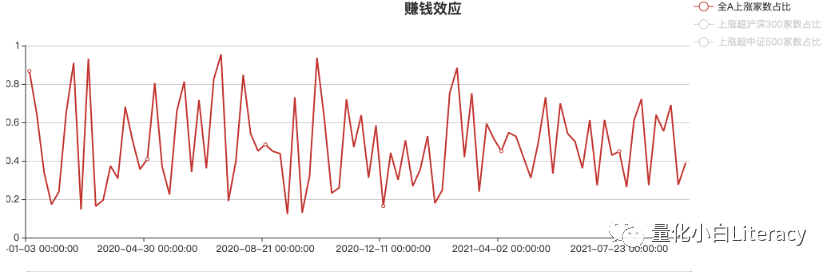
市场赚钱效应较好时,指数增强策略较容易选出具有 Alpha 收益的个股,跑赢指数。以全A中上涨个股数量占比、全A中上涨超过沪深300涨跌幅的占比、全A中上涨超过中证500涨跌幅占比三个指标来刻画这种赚钱效应。

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理。

Part 06

市值及风格相对收益
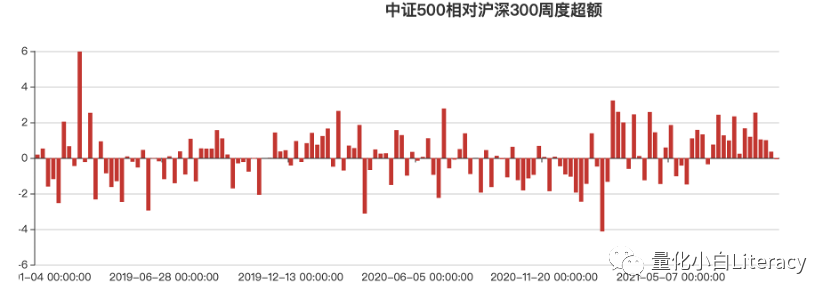
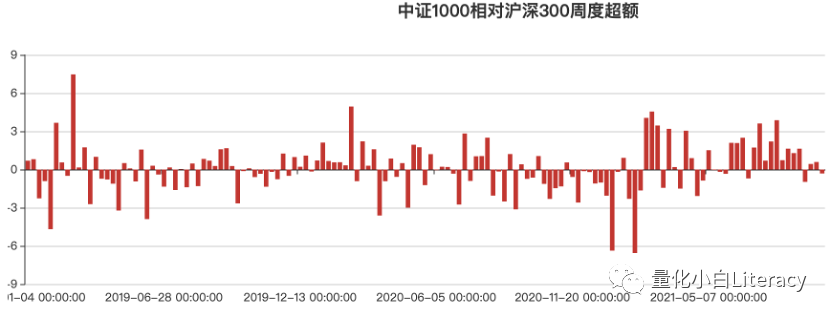
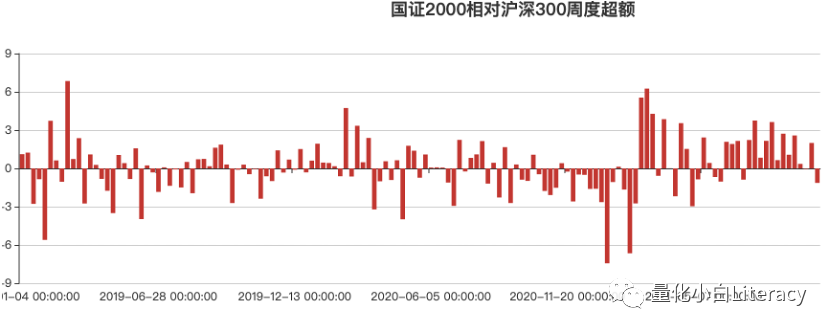
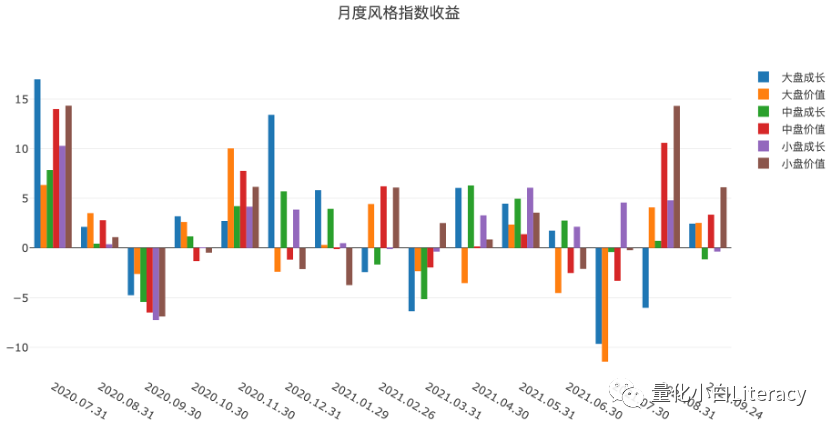
指数增强策略可以分为对标不同指数的增强类型,比如500增强、300增强、1000增强,目前市场较多的是500增强基金,一般来说当市场风格偏向不同时,不同类型的增强基金有不同的表现,且若市场偏向中小市值风格,500和1000指数增强基金往往有不错的表现,我们使用分别使用500、1000、2000指数相对300指数的超额收益体现不同市值类型股的超额收益。另外,我们使用国证风格指数月度收益序列柱状图体现市场的风格演变情况。

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理,数据更新至2021年9月24日。

Part 07

简单总结


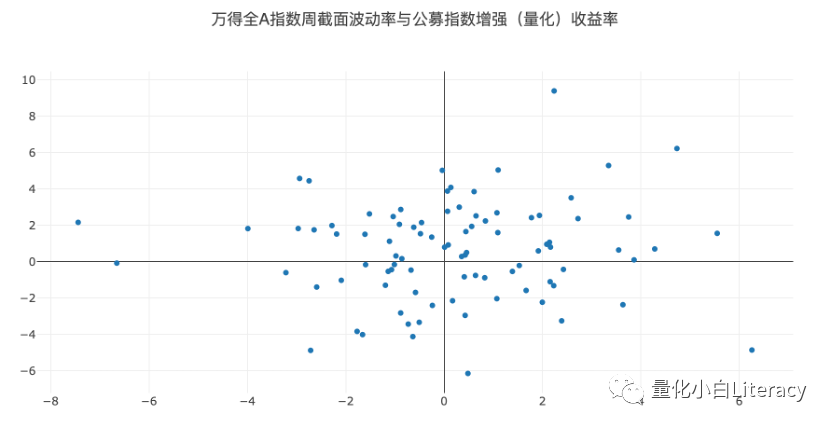
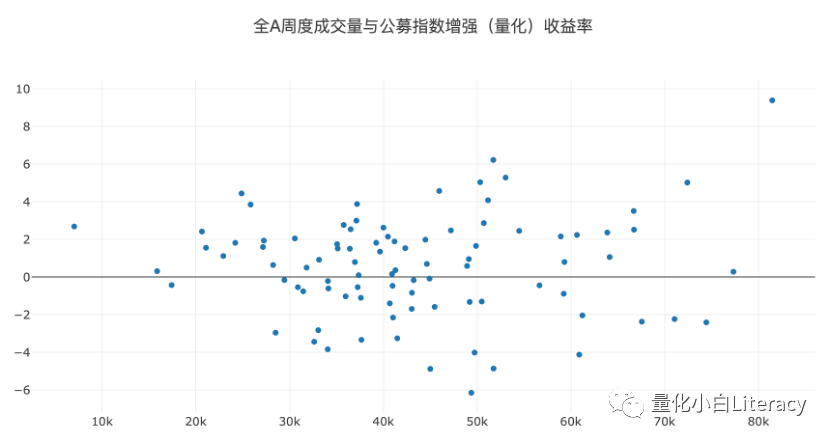
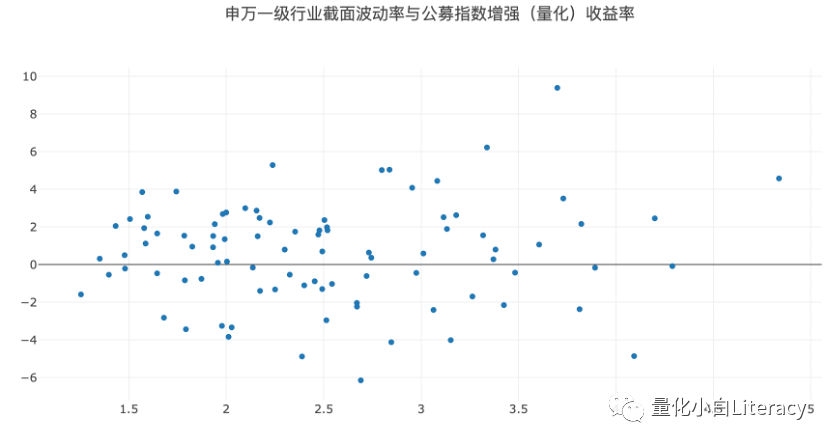
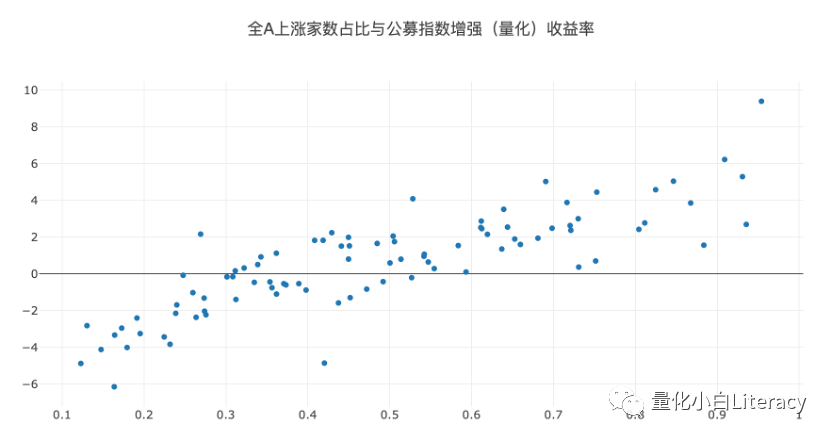
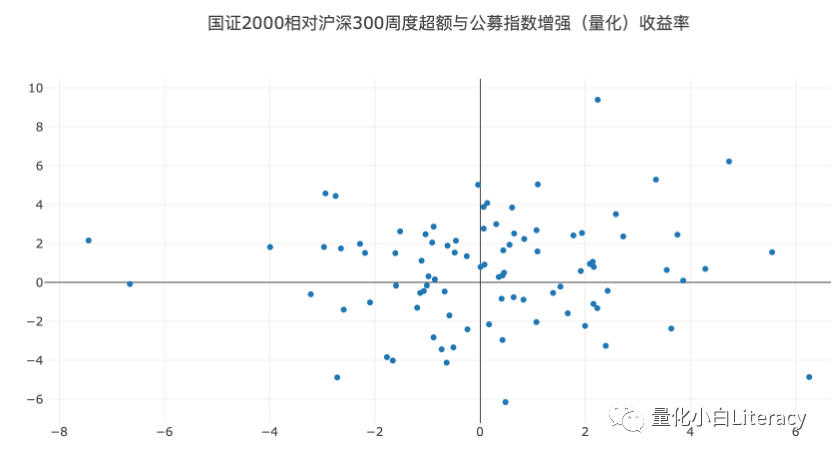
最后,我们可以做一个简单的散点图,观察一些量化环境指标与指数增强基金的超额收益的关系。限于篇幅,本文就不在此详细作图或者对每个指标进行详细的评价,实际上通过数据可以发现很多有意思的现象,感兴趣的朋友可以获取数据后自行研究。另外,文中所涉及的所有图像均为动态图,可以自行选择分析指标、分析周期方便读者进行研究。
 

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

数据来源:Wind,指标结果及图片的呈现由本公众号处理,数据更新至2021年9月24日。

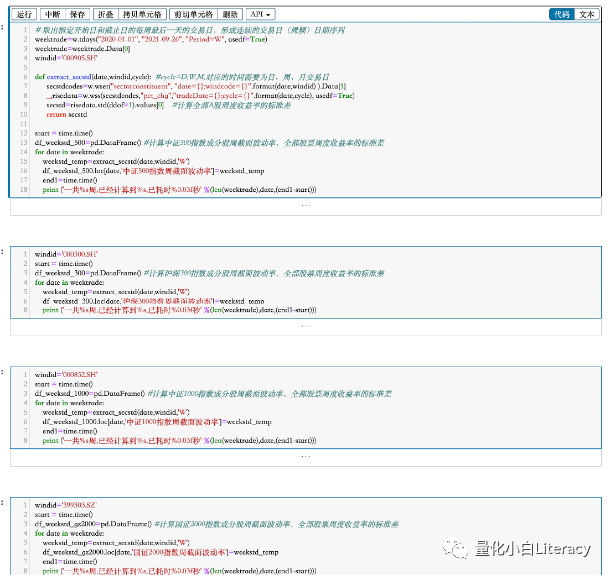
部分代码示例如下:
指数增强策略基金研究系列(2)-量化策略环境分析(附代码)

后记

对很多中小机构和个人投资者或感兴趣的研究者而言,定期分析以上量化环境便于加深对量化策略环境的了解是非常重要的。

以上的指标需要进行大量的二次数据加工、计算和绘图,本文已将全部过程通过代码实现,方便快速获取最新的结果,
免责声明:
您在阅读本内容或附件时,即表明您已事先接受以下“免责声明”之所载条款:
1、本文内容源于作者对于所获取数据的研究分析,本网站对这些信息的准确性和完整性不作任何保证,对由于该等问题产生的一切责任,本网站概不承担;阅读与私募基金相关内容前,请确认您符合私募基金合格投资者条件。
2、文件中所提供的信息尽可能保证可靠、准确和完整,但并不保证报告所述信息的准确性和完整性;亦不能作为投资决策的依据,不能作为道义的、责任的和法律的依据或者凭证。
3、对于本文以及文件中所提供信息所导致的任何直接的或者间接的投资盈亏后果不承担任何责任;本文以及文件发送对象仅限持有相关产品的客户使用,未经授权,请勿对该材料复制或传播。侵删!
4、所有阅读并从本文相关链接中下载文件的行为,均视为当事人无异议接受上述免责条款,并主动放弃所有与本文和文件中所有相关人员的一切追诉权。

0
好投汇
第一时间获取行业新鲜资讯和深度商业分析,请在微信公众账号中搜索「好投汇」,或用手机扫描左方二维码,即可获得好投汇每日精华内容推送和最优搜索体验,并参与编辑活动。

推荐阅读

0
0

评论

你来谈谈?
发表

联系我们

邮箱 :help@haotouxt.com
电话 :0592-5588692
地址 :福建省厦门市湖里区航空商务广场7号楼10F
好投汇微信订阅号
扫一扫
关注好投汇微信订阅号
Copyright © 2017-2026, All Rights Reserved 闽ICP备19018471号-6