前言
今年以来投资者对量化私募基金的关注程度非同以往,同期量化基金的各种研究和评价铺天盖地,券商、财富公司频繁举办针对投资者的量化私募基金路演和宣讲。在众多的量化基金中,指数增强产品的业绩一骑绝尘,截至2021年9月3日,指数增强策略的私募基金年内收益最高的已经超过50%,未来随着居民财富配置需求的深入,对于各类策略配置深度和广度都将会不断提高。不管是对于财富管理从业人员还是对于投资者而言,对于私募基金策略的了解和认知非常重要,权知轻重,度知长短,真正了解过后才能在资产配置上有属于自己的认知,才能有所为有所不为。
本系列专辑,我们尝试以通俗但不失严谨、理性但不失活泼的语言,力图将指数增强基金一些核心知识点进行梳理,以飨读者,当然,不当之处也请大家多多提出批评。
Part 01
如何理解指数增强基金的基本概念?
1、从投资理念的角度理解
理论界和实务界一直感兴趣的一个问题是基金经理能否战胜市场,这样就衍生了两大类型的基金--主动管理型和被动投资型,主动管理型基金的基金经理信奉市场是弱有效或非完全有效的,试图通过选股、择时、资产轮动等方式构建一个可以获取超过市场组合收益的基金,这边的市场组合一般而言就是基金的业绩基准,我们常见的股票型公募基金或者私募基金大都属于这一类。被动投资型基金经理认为市场是有效的,我们无法战胜市场只能顺应市场,因此被动型基金大都是指数型基金,完全复制基准指数中的成分以及相应的权重,但由于申购、赎回、复制误差等原因,被动型基金需要去控制跟踪误差最小化,我们常见的宽基指数ETF就属于这一类。
以上两类基金从投资理念上属于两个极端,能否有一种基金介于这两者之间呢?指数增强型基金就是这样一类基金,既不是完全的主动管理也不是完全的被动复制指数型,而是结合了被动投资与主动投资的理念,期望在跟踪指数,控制一定的跟踪误差(注意不是最小化跟踪误差)的前提下获得一个稳定的、持续的超过标的指数的收益。这种跟踪可以理解为基金的组合并不会完全复制指数的成分股,而是股票组合“长”得跟指数比较像,允许存在一些不同,在行业分布、个股分布、市值分布(大盘、中盘、小盘)、风格(价值、成长)都很像,但是呢,通过各种手段选出来的股票形成的组合比作为比较基准的指数走得更好,上涨的时候涨的更多,下跌的时候跌的更少,也就是始追求一个超额收益。
2、从选股方法论的角度
完全被动型基金的选股很简单,只要复制指数就行。如果是主观类型的基金,一般而言选股方法百家争鸣,这个领域也诞生了很多的传奇和明星,管理人基于基本面分析以及主观判断进行选股,这样的选股方式主观性比较强,投资者选择这一类基金往往要契合投资官和价值观的认同,往往需要一种理念上的共鸣。
如果是指数增强型基金,绝大多数通过量化的手段进行选股,为什么?大致几个原因:1、构建的组合中的股票多且分散,既要跟指数长的像,又要跑赢指数,类似在一个班级选出优等生,这些学生既要代表这个班级又是优秀的代表,那么我们首先要去定义优等生的几个特质,比如各科的学习成绩、成绩排名的稳定性、品德修养等,同理选出这些优等生股票需要去定义个一个标准,什么是好股票,这样的标准很多很多,我们必须借助对历史数据的分析得到一定的统计规律,即具备什么特质的股票未来的表现会好,这就需要借助数理统计模型或者计量经济学中的回归模型乃至非线性的一些机器学习方法才能得到这样的规律,有了规律之后我们就可以据此选股了,这也是量化的基本逻辑,试想这样的工作靠人工去实现基本绝无可能;2、约束要求。长得像,但是呢不能偏差的太离谱,通过各种方法选股后,我们需要考虑组合中的个股偏离度、行业偏离度、风格偏离度等并进行控制,结合选股和控制要求,比较有效的方法是通过数学上的规划求解方法,设定受益模型和风险模型解决这个问题(留待后文详解。)
那么有没有以主动方式管理的指数增强型基金呢?有的,这主要在公募基金中(因为公募指数增强基金对于选股有严格的要求,80%的股票需要来自成分股,具体公募指增与私募指增的区别留待后文介绍)。一个简单的主动选股增强的实现方式是,将成分股分为不同的行业,每个行业中根据一些指标对股票精挑细选,最终形成一个组合,这个组合的收益可以超过指数收益。
3、为什么要有对标的指数?
上面说过指数增强型基金是跟踪某个指数,成分股跟某个指数长的很像,特别是市值和风格方面,因此需要一个对标的基准,这体现了产品的某种风格偏好。同时,有了这个基准对于投资者而言,提供了一种锚定效应,投资者可以知道自己投资的这个指数增强基金是什么样的风格,是以大票为主的沪深300风格呢,还是以中小市值为主的中证500风格呢,还是以小市值为主的中证1000风格呢,清爽透明,才能更好的把握风险。
现在有些头部管理人新出了一种类型的基金,空气指增,即没有对标任何指数的基金,实际上就是量化选股策略,这类策略不会跟指数增强策略一样做风格、行业、个股等的严格约束,完完全全地根据量化模型进行选股。
4、对于超额特征的理解?
指数增强基金希望获得一个长期、稳定的超过基准指数的收益,注意这个长期稳定的描述非常关键。实际上任何基金都希望获得超过基准的收益,对业绩的宣传和展示大都也会选择某个指数进行对比,但是我们发现当市场变化时有些基金有时大幅跑赢市场,有时大幅跑输市场,这个超额的表现是极不稳定的,如果用夏普比、波动率以及超额回撤来衡量这个超额,结果会比较糟糕。
对于指数增强基金而言,长期稳定的超额是他的“代名词”。首先,稳定对应着指数增强基金的跟踪误差(具体解释看本公众号前期发文),在控制一定的跟踪误差的基础上,不管基准市场表现如何变,不管市场的风格如何切换,指数增强基金的超额的来源是来源于基准之中,哪怕市场大跌,但优秀的指数增强基金依旧会跌的更少,相对市场获得一个正的alpha;其次长期体现了一个投资理念,正所谓指数增强短期看指数,长期看增强,试想,一只指数增强型基金实际上每个月的超额收益是有限的,类似今年的这么诱人的收益实则少见,从历史业绩看,保守估计每年大概20%的纯超额(扣掉打新等),三年我们就可以累积获得73%的超额,这个过程中指数有涨有跌,甚至出现2018年全年熊市的情况,即使三年时间指数跌去百分之50%,我们任然可以获得23%的正收益。想象多么美好,然而当局者迷,正如有人说过最大的风险不是波动,而是忍受波动的能力。
Part 02
主要宽基指数的介绍
1、指数的基本分类
这个概念相信很多人都很明白,我们还是简单梳理一下。我们常见各种指数主要由两家公司开发的,中证指数有限公司和深圳证券信息有限公司,中证指数公司于2005年8月由沪深交易所共同出资成立,深圳证券信息有限公司为深交所的全资子公司。两家公司指数的发布主要通过沪深交易所行情系统以及两家指数公司的网站发布。
两家公司在指数的分类上相似度较高,分类主要包括综合指数、规模指数、行业指数、风格指数、主题指数、策略指数。
综合指数,反映全部股票价格变化走势,是反映市场整体情况的一个指数,如上证指数、A股指数等。
规模指数,即宽基指数,其成分股通常没有明确的规模特征或主题特征,代表了市场的整体均匀表现。如沪深300指数、中证500指数是市场上相对较为常见的跟踪标的,也是常见的宽基指数。
主题指数:通过发现经济体的长期发展趋势以及使这种发展趋势产生和持续的驱动因素,将能够受惠的相关产业和上市公司纳入标的范围的指数。比如新能源指数、长三角指数等。
风格指数:表征成长或价值类的风格指数。比如国证指数系列中的大盘成长、大盘价值、中盘成长、中盘价值、小盘成长、小盘价值指数。
行业指数:基于行业分类方法反映不同细分行业公司股票表现的指数。
策略指数:引入动量、波动率和贝塔值等单个或多个因子倾斜,以获得额外的系统性风险溢价的指数。如大盘红利、优势成长指数等。
2、常见的宽基指数的介绍
沪深 300 指数由沪深市场中规模大、流动性好的最具代表性的 300 只证券组成,于 2005年4月8日正式发布,以反映沪深市场上市公司的整体表现,指数基点为 1000点。我们一般讲的沪深300指数是纯价格指数,严格来讲,沪深300指数还有两个亲兄弟,一个是沪深300全收益指数,另一个是沪深300净收益指数,分别考虑了样本税前、税后现金红利的再投资收益。沪深300指数行情代码为000300(沪)、399300(深)。
中证500指数由全部A股中剔除沪深300指数成份股及总市值排名前300名的股票后,总市值排名靠前的500只股票组成,综合反映中国A股市场中一批中小市值公司的股票价格表现。行情代码为000905(沪)、399905(深)。
中证1000指数由全部A股中剔除中证800指数成份股后,规模偏小且流动性好的1000只股票组成,与沪深300和中证500形成互补,综合反映中国A股市场中一批小市值公司的股票价格表现,粗略一点看,对于某只个股而言,如果市值排名在801到1800名之间,大概就是中证1000的成分股。行情代码为000852。
3、三个常见的宽基指数的主要区别
由于成分股选股的不同且三个指数都属于规模指数,因此三个指数的主要区别体现在成分股的规模(大盘、中盘、小盘、市值的集中度)、行业及由此带来的风格(价值、成长)的差异上。
(1)成分股规模的差异
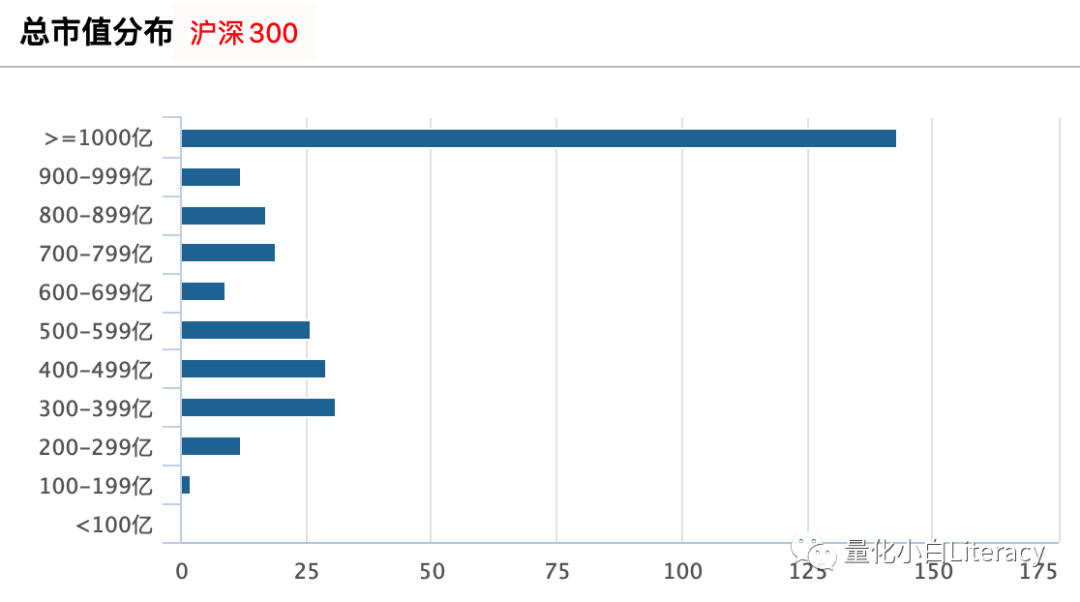
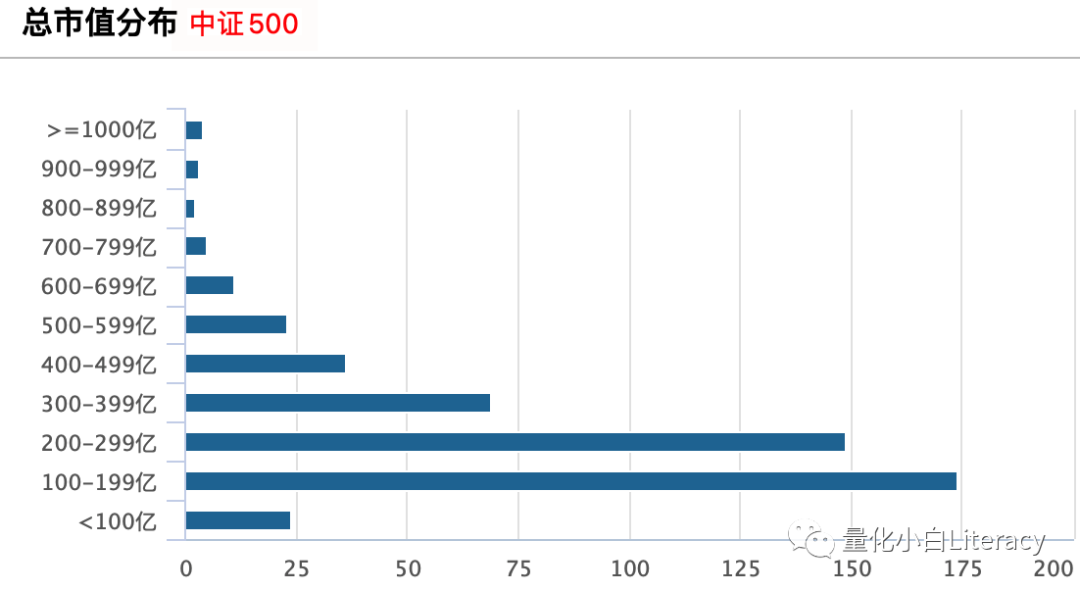
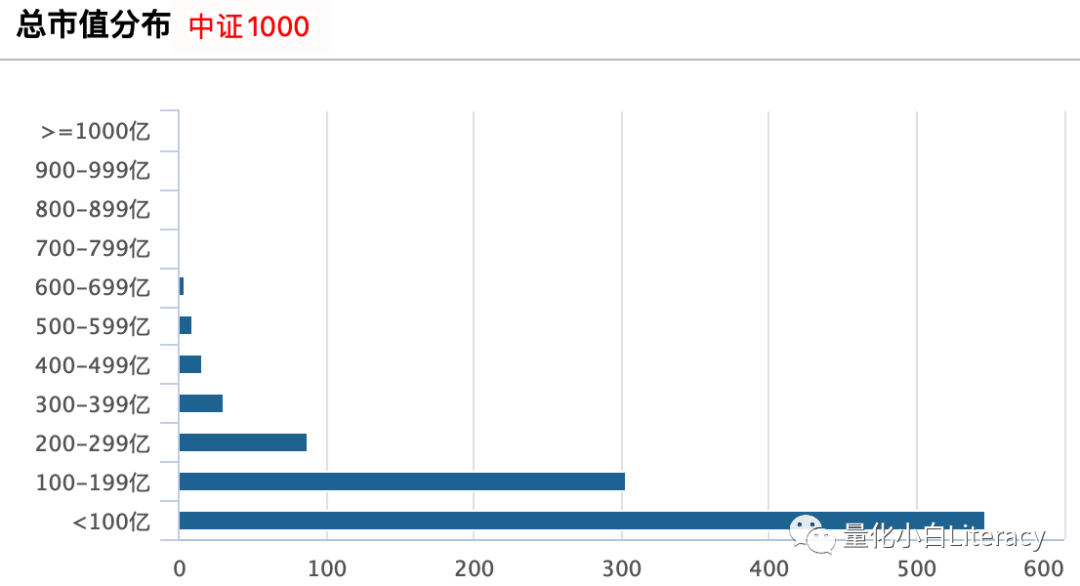
按照2021年9月15日最新的收盘价,计算三类指数的成分股总市值的分布情况如下:
*数据来源于Wind资讯
*数据来源于Wind资讯
*数据来源于Wind资讯
表:三类指数中成分股不同市值区间股票数量分布
总市值分布 | 沪深300指数 | 中证500指数 | 中证1000指数 |
>=1000亿 | 48% | 1% | 0% |
900-999亿 | 4% | 1% | 0% |
800-899亿 | 6% | 0% | 0% |
700-799亿 | 6% | 1% | 0% |
600-699亿 | 3% | 2% | 1% |
500-599亿 | 9% | 5% | 1% |
400-499亿 | 10% | 7% | 2% |
300-399亿 | 10% | 14% | 3% |
200-299亿 | 4% | 30% | 9% |
100-199亿 | 1% | 35% | 30% |
<100亿 | 0% | 5% | 55% |
合计 | 100% | 100% | 100% |
*数据来源于Wind资讯,本公众号整理
根据统计结果,按照沪深300、中证500、中证1000的顺序,成分股市值分布逐渐下沉,沪深300以大盘股为主,市值超过1000亿的股票数量占比接近一半。中证500成分股市值集中在100亿到400之间,此区间的股票数量占比接近80%,体现了典型的中小盘股特征。中证1000指数则完完全全体现了纯小盘股的特色,85%的成分股的市值小于200亿。
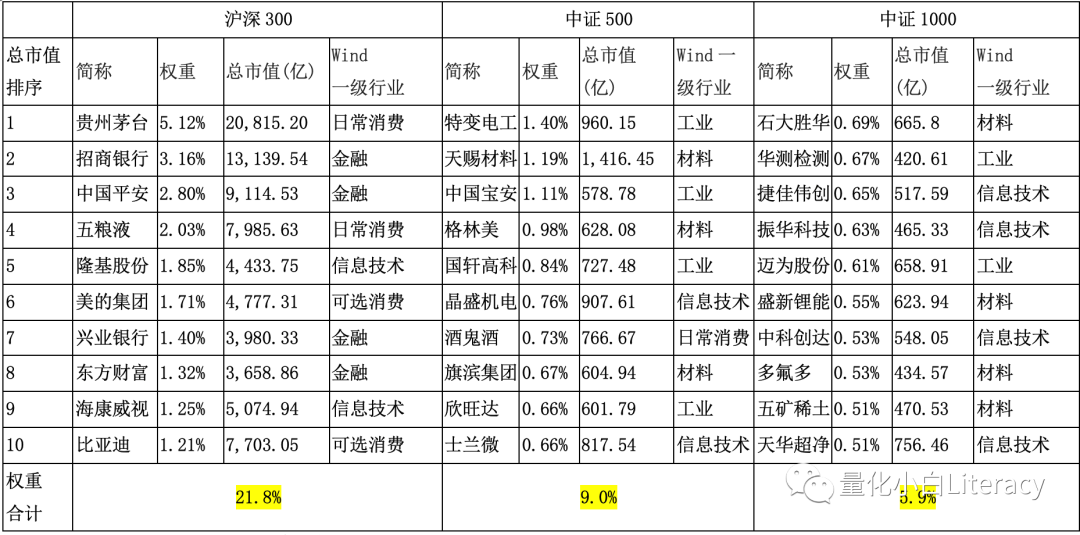
再直观一点,我们看一下这三个指数的前十大权重股的具体名单,沪深300前十大成分股中给我们的第一感觉是都是熟悉的票,大而美,这就是机构经常的说大盘票、蓝筹票、漂亮50的优秀代表,市场上的规模老大们都在这个成分里面。沪深300前十大权重票的集中度比较高,市值合计占比达21.8%,也就说这些权重股的涨跌幅对于指数的影响很大,试想一下如果想拉一拉沪深300指数是否可以去拉拉几个大票就可以了,前十大成分股平均市值为8000亿。
中证500成分中前十大股票的市值合计占了9%,平均市值为800亿,看看这些票,有个感觉市值不大不小,从最新的数据看这些票市值也不小,但指数成分股每半年调整一次,同时今年这些成分股涨幅都很多,市值自然就上来了。同样的现象也出现在了中证1000指数中,1000指数的成分股更加分散均匀,前十大权重股中权重最高的才0.69%,前十大权重股市值合计才不到6%,平均规模在400-600亿之间,平均市值为550亿,看起来也不小,但这些股票已经涨了很多,比如石大胜华今年以来涨幅超过5倍,多氟多今年涨幅接近2倍,迈为股份接近75%。中证500指数和中证1000指数中包含了很多细分行业的龙头公司(不管是龙一、龙二、龙三等),质量高且成长空间较大。
表:三类指数前十大权重股基本情况
*数据来源于Wind资讯,本公众号整理
(2)成分股行业的差异
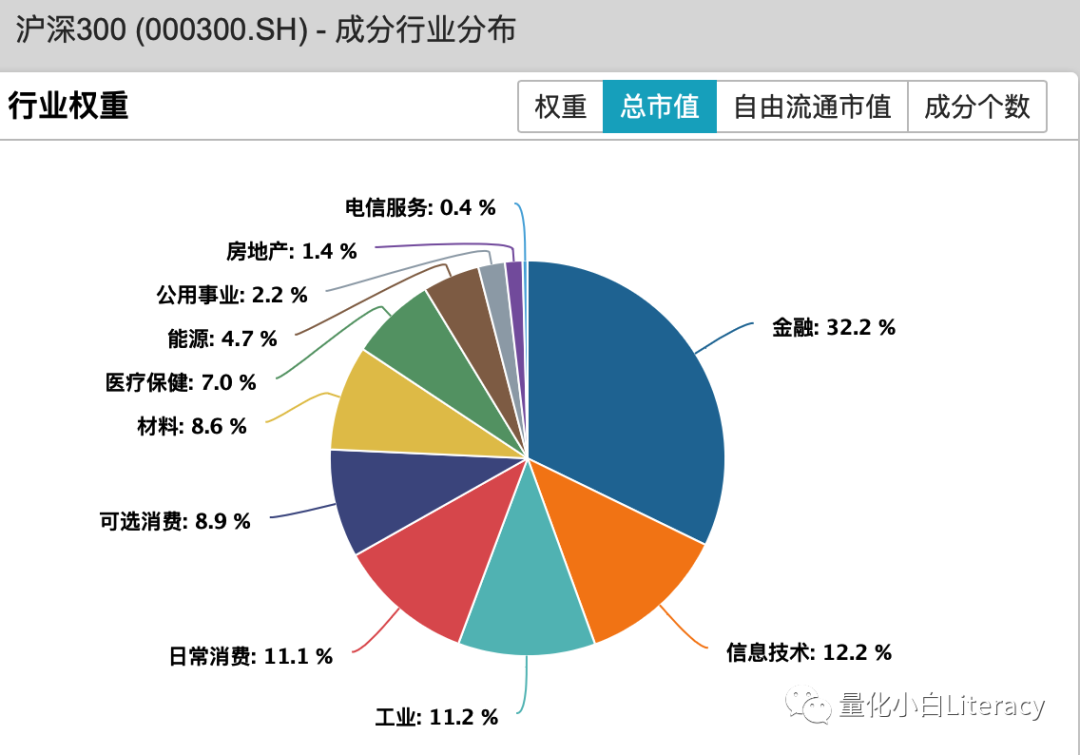
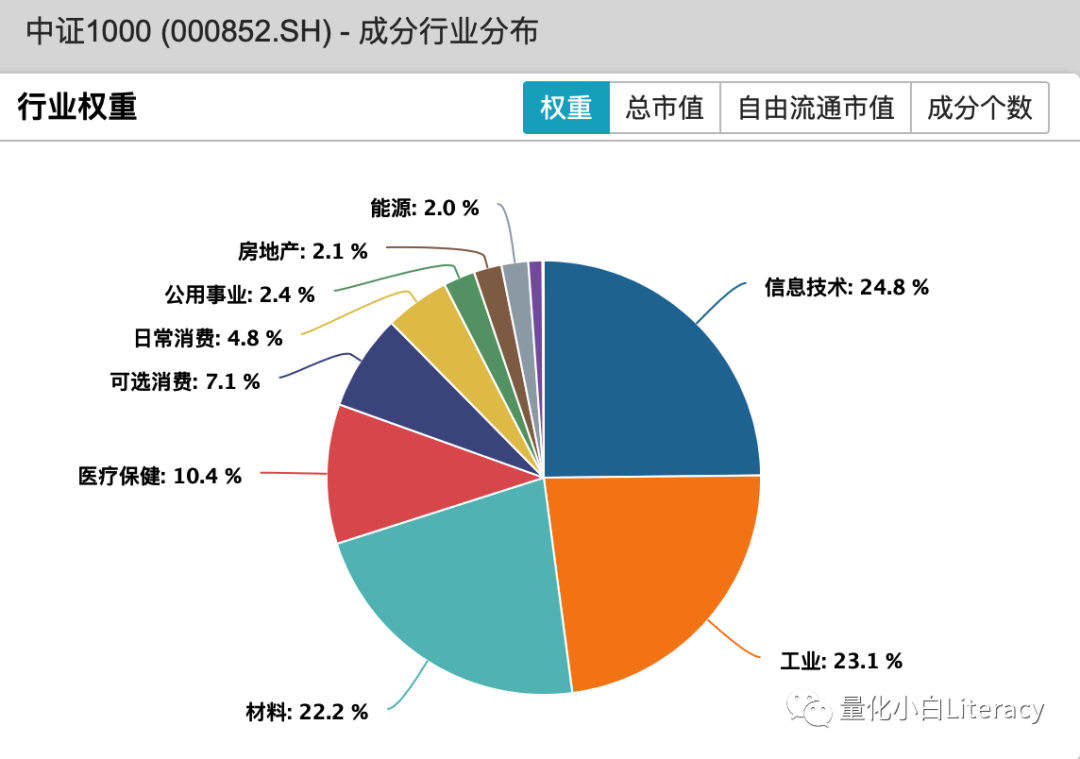
沪深300中按照总市值分布排名前三的行业分别为金融(32.2%)、信息技术(12.2%)、工业(11.2%),细分行业以金融、地产以及食品饮料为主;中证500中行业以制造业和周期上游行业为主,细分行业以电子、医药、基础化工、电力设备与新能源、有色金属为主,从题材上覆盖了当前比较热门的新能源、半导体、化工、有色、医药等;中证1000中排名前三的行业为信息技术(24.8%)、工业(23.1%)、材料(22.2%),细分行业的覆盖与中证500指数类似,区别主要在于中证500包含的公司基本上是细分行业的龙头企业以及一些二线蓝筹企业。中证1000算是纯小盘股指数,企业主要以中小型公司为主,但也不乏一些行业龙头。
*数据来源于Wind资讯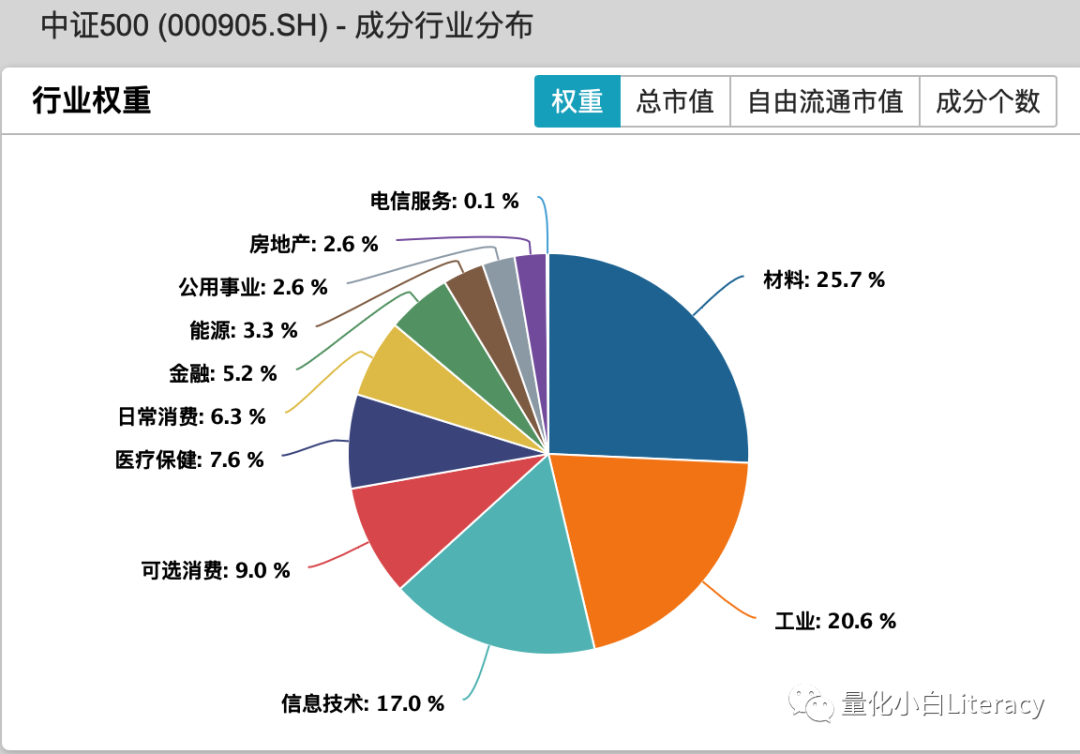
*数据来源于Wind资讯
*数据来源于Wind资讯
(3)成分股风格的差异
风格的分类有很多种,比如高成长、低估值、高盈利等,我们采用一个简单的数据来分析,使用国证风格指数系列来区分不同风格。
国证风格指数共分为6个系列指数,包括大盘成长、大盘价值、中盘成长、中盘价值、小盘成长、小盘价值,样本数分别66、66、100、100、166、166。大盘成长和大盘价值以巨潮大盘指数样本股为样本,中盘成长和中盘价值以巨潮中盘指数样本股为样本,小盘成长和小盘价值以巨潮小盘指数样本股为样本。
价值因子包括四个变量:每股收益与价格比率、每股经营现金流与价格比率、股息收益率、每股净资产与价格比率;成长因子包括三个变量:主营业务收入增长率、净利润增长率和净资产收益率。
在计算每个变量的因子值时采用计算标准化z得分以及上下10%缩尾处理。成长Z值是三个成长因子Z值的均值,价值Z值是4个价值因子Z值的均值。大盘价值样本股为巨潮大盘指数样本中价值Z值最高的66只股票。
国证1000指数由A股市场中市值大、流动性好的1000只股票构成,反映A股市场大中盘股票的价格变动趋势。巨潮大盘指数以国证1000指数为样本空间,选取总市值排名在前200名的股票,用以反映A股市场大盘市值股票的运行情况。巨潮中盘指数以国证1000指数为样本空间,选取总市值排名在前201-500名的股票,用以反映A股市场中盘市值股票的运行情况。巨潮小盘指数以国证1000指数为样本空间,选取总市值排名在后500名的股票,用以反映A股市场小盘市值股票的运行情况。
大盘价值样本股为巨潮大盘指数样本中价值Z值最高的66只股票。大盘成长样本股为巨潮大盘指数样本中成长Z值最高的66只股票。中盘价值样本股为巨潮中盘指数样本中价值Z值最高的100只股票。中盘成长样本股为巨潮中盘指数样本中成长Z值最高的100只股票。小盘价值样本股为巨潮小盘指数样本中价值Z值最高的166只股票。小盘成长样本股为巨潮小盘指数样本中成长Z值最高的166只股票。
由于国证1000指数大致覆盖了沪深300+中证500+少量的中证1000成分股,我们仅计算了沪深300和中证500指数中不同类型风格的成分股票占比,由于以上风格指数的样本数并不多,所以我们可以通过如上计算大致分析沪深300和中证500的大致成分类型。沪深300指数风格主要偏大盘成长和大盘价值,且以大盘价值居多,中证500指数风格集中在中小盘成长和中小盘价值。
风格类型 | 成分数量 | 总市值(亿) | 市值占沪深300成分股比重 |
大盘成长 | 53 | 119709.38 | 24% |
大盘价值 | 64 | 195117.38 | 40% |
中盘成长 | 27 | 17370.92 | 4% |
中盘价值 | 26 | 14657.57 | 3% |
小盘成长 | 0 | 0.00 | 0% |
小盘价值 | 0 | 0.00 | 0% |
风格成分股合计 | 170 | 346855.25 | 70% |
沪深300成分股合计 | 300 | 492491.48 | 100% |
*数据来源于Wind资讯,本公众号整理
风格类型 | 成分数量 | 总市值(亿) | 市值占中证500成分股比重 |
小盘成长 | 41 | 9045.12 | 6.51% |
小盘价值 | 130 | 29987.96 | 21.57% |
中盘成长 | 37 | 17424.2 | 12.53% |
中盘价值 | 68 | 26735.92 | 19.23% |
大盘价值 | 0 | 0 | 0.00% |
大盘成长 | 0 | 0 | 0.00% |
风格成分股合计 | 276 | 83193.2 | 59.84% |
中证500成分股合计 | 500 | 139025.12 | 100.00% |
*数据来源于Wind资讯,本公众号整理
(4)指数估值的差异
沪深300市盈率当前值为13.27,处于历史69.73%的分位点水平。当前市净率为1.65,处于历史69.53%的分位点水平。
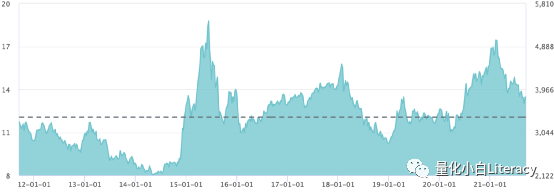
近十年沪深300市盈率(虚线为中位数水平)
*数据来源于Wind资讯
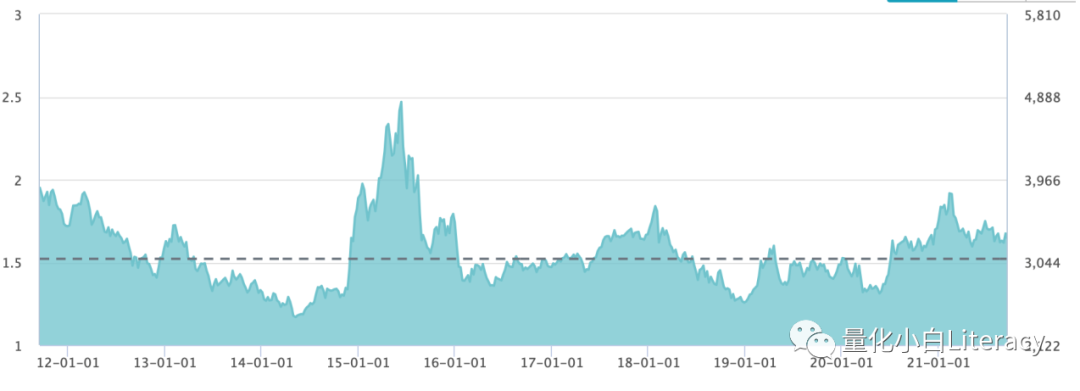
近十年沪深300市净率(虚线为中位数水平)
*数据来源于Wind资讯
中证500市盈率当前值为22.38,处于历史8.79%分位点。中证500市净率当前值为2.2,处于历史37.70%分位点。相对于沪深300指数的估值,中证500指数具有一定的安全边际和性价比。
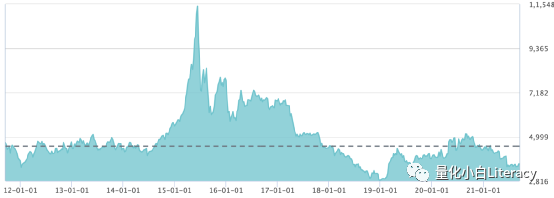
近十年中证500市盈率(虚线为中位数水平)
*数据来源于Wind资讯
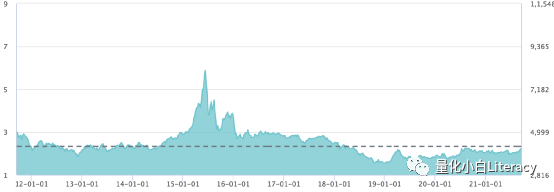
近十年中证500市净率(虚线为中位数水平)
*数据来源于Wind资讯
中证1000市盈率当前值为38.13,处于历史27.32%分位点。市净率当前值为3.13,处于历史58.03%分位点。
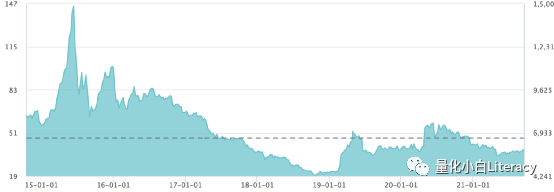
近十年中证1000市盈率(虚线为中位数水平)
*数据来源于Wind资讯
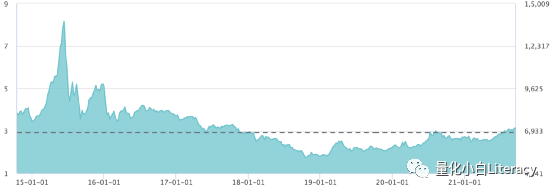
近十年中证1000市净率(虚线为中位数水平)
*数据来源于Wind资讯
(5)指数成分成长性差异
中证500指数和中证1000指数2021年以来业绩改善明显,主营业务收入和净利润增长率远超沪深300指数,且2021年中证1000的盈利增速较高。
简称 | 主营业务收入增长率(%) | 净利润增长率(%) | |
2021年一季报 | 沪深300 | 24.12 | 36.13 |
中证500 | 42.33 | 112.7 | |
中证1000 | 44.88 | 141.21 | |
2020年报 | 沪深300 | 1.59 | 0.19 |
中证500 | 5.16 | -2.51 | |
中证1000 | 4.6 | -10.94 | |
2019年报 | 沪深300 | 10.38 | 10.29 |
中证500 | 4.28 | -20.74 | |
中证1000 | 8.43 | -20.78 |
*数据来源于Wind资讯,本公众号整理
沪深300 | 中证500 | 中证1000 | ||||
主营业务收入 | 净利润 | 主营业务收入 | 净利润 | 主营业务收入 | 净利润 | |
2021E | 13.22% | 20.13% | 31.46% | 96.35% | 26.90% | 88.82% |
2022E | 10.19% | 11.22% | -3.68% | 6.94% | -19.53% | 16.29% |
2023E | 10.47% | 12.39% | 9.60% | 13.79% | 13.65% | 20.45% |
*数据来源于Wind资讯,本公众号整理
END