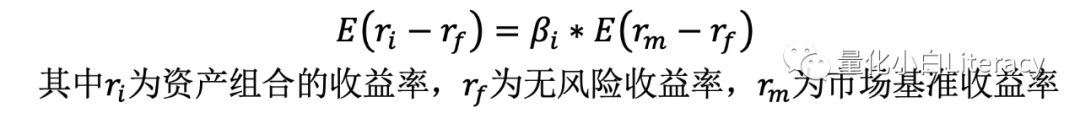
私募基金量化测评研究系列——选股能力来自实力还是运气?

量化小白Literacy
5832021-08-24 07:00
上一期我们分享了《量化股票私募基金的评价及筛选体系》之后,很多小伙伴比较关心文章中的算法,希望交流分享;另外在工作中也有小伙伴经常询问如何快速地对基金净值进行常见的风险收益指标的计算和分析,比如绘制超额净值走势、动态回撤图等,对于这个问题,如果可以使用一些第三方的私募基金的数据库,这个工作很简单;如果遇到数据库中找不到的产品,也可以使用火富牛平台上传本地净值的方法,系统会自动给出丰富的指标;也有小伙伴想自己构建一套分析程序快速计算,该如何实施呢?
不要急,基于以上的一些问题,我们推出了私募基金量化测评研究系列,慢慢道来,对一些常见的风险收益指标的测评我们会给出相应的python代码,对于一些券商研究报告、学术论文中提出的好的基金测评分析思路我们也会进行复盘并分享复盘代码,当然基于能力原因,小编分享之内容用于交流使用,不当之处也请大家多多指正。
本期,我们基于华泰金工的研究报告《基金选股择时能力的定量分析法》的学习,在以上报告中,研究团队以公募基金为研究对象,基于Jensen Alpha模型,通过Bootstrap方法从基金超额收益中分离运气因素和实力因素,实证结果发现,国内主动股票型基金的超额收益主要来源于实力。
在本文中,我们基于对这个思路的学习和理解,换一个研究样本,以645只量化私募基金为研究对象,研究私募基金是否具备显著的选股能力。
主要研究步骤包括:
1、了解一下Jensen Alpha模型
如下两个公式,Jensenalpha模型是经济学家詹森基于资产定价模型CAPM提出的衡量超额收益的指标。由于CAPM得到的理论预期收益被假定为“已经过风险调整”,CAPM模型认为资产组合的预期收益率仅与衡量该资产风险的β值之间存在正相关关系,而Jensen认为优秀投资组合的回报除了无风险利率和市场风险溢价外,还应该有来自主动投资管理能力的超额收益,即alpha。


如果一个资产的实际收益率高于风险调整后的理论预期收益率,这样的资产就被称为有“正的α”或者“超额收益”。投资者时刻在寻找着有较高阿尔法值的投资品种。
CAPM模型:

私募基金量化测评研究系列——选股能力来自实力还是运气?

在实证分析中,ri可以使用资产组合的月度或者周度收益率计算,rf可以使用一年期存款利率计算,rm可以使用某个宽基指数或者宽基指数组合的月度或者周度收益率计算进行计算。
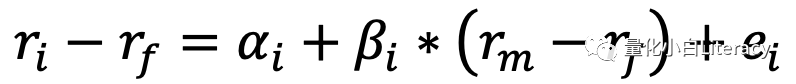
JensenAlpha模型:

私募基金量化测评研究系列——选股能力来自实力还是运气?


2、运气还是实力问题的现实观察?
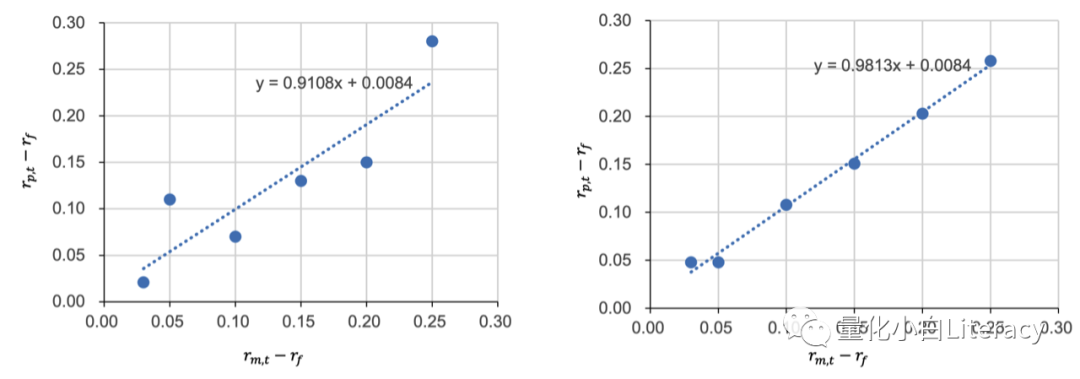
观察如下两张图片,分别代表A,B两只基金Jensen Alpha模型的回归结果,横轴为市场组合收益减去无风险收益,纵轴是基金收益减去无风险收益。两张图中的alpha(样本回归模型的截距项)是一样的,但是左图A基金各点偏离趋势线的平均幅度明显更大,肉眼来看,这只基金很有可能是凭运气得到的这个alpha,只要某一个点偏离原先位置(从回归方程的角度这个点即是样本的强影响点),alpha就可能发生较大幅度改变。而右图B基金各点偏离趋势线幅度较小,这只基金达到当前alpha的运气因素就比较小。
运气是不可持续的,而实力是可持续的,在alpha相同的前提下,投资者都想买到持续稳定具有选股能力的B基金而不是A基金。这就是我们要区分运气和实力的原因。

私募基金量化测评研究系列——选股能力来自实力还是运气?


3、实证思路的设计

(1)以过去某一段时间,如过去一年内的基金的周收益率为样本,对基金i的收益率序列ri,通过Jensen Alpha模型回归计算原始的超额收益αi和残差序列ei;

(2)对残差序列ei有放回抽样(即Bootstrap处理),获得相同长度的伪残差序列ei_hat;

(3)假设原始的αi不存在,即运气成分,根据伪残差序列,构造伪收益率序列ri_hat,ri_hat-rf=βi*(rm-rf)+ei_hat;

(4)对基金i的伪收益率序列ri_hat,通过模型回归得到Bootstrap后的伪超额收益αi_hat;

(5)重复上述2~4步骤骤1000次,获得1000个Bootstrap超额收益αi_hat;

(6)根据假设检验的原理,基本思路为原始的αi不存在,我们通过1000次Bootstrap得到超额收益αi_hat形成了一个分布,可以设定一个小概率事件发生的区域,由于我们希望得到的是备择假设是αi是存在的且是显著大于0的,所以如果αi落入右侧小概率区域,则可以拒绝原假设,说明基金的超额收益是靠实力达到的,在我们的实验设计中,我们设定这个拒绝域的概率为10%。


4、样本选择
(1)本文的研究样本以《量化股票私募基金的评价及筛选体系》的样本2为主,即645只量化私募基金为样本(数据库筛选标准为私募管理人+量化+股票多头+存续期1-5年+目前存续+已经备案,另外基金的净值至少更新到当前日期的3周前(考虑到有些基金周净值披露稍晚),基金的净值的开始日期必须早于2020年1月1日之前)。
(2)Jensen Alpha模型的回归设计以基金的周度收益率序列为样本数据,市场基准设定为中证500指数,样本期选取2020年全年度。
5、算法代码 
fromstatsmodels.regression.linear_modelimportOLS#线性回归#使用JensenAlpha模型计算超额收益αi#df_alpha_xc为包含rprf(ri-rf)、rmrf(rm-rf),cons为常数项的dataframeregmodel2=OLS(df_alpha_xc.rprf,df_alpha_xc[['cons','rmrf']],missing='drop',hasconst=True).fit()#运气还是实力bootstrap重复抽样计算alpha#首先取出CAPM模型中的残差序列、拟合值dfres=pd.DataFrame({'fit':regmodel2.fittedvalues,'resid':regmodel2.resid})#取出回归拟合值和残查项df_alpha_res=pd.merge(df_alpha_xc,dfres,right_index=True,                      left_index=True,how='inner')#整合原始数据和拟合数据df_alpha_res=df_alpha_res.copy()#计算伪净值y_hat=b*(rm-rf)+resid,没有截距项df_alpha_res['fit_hat']=regmodel2.params['rmrf']*df_alpha_res['rmrf']+                            df_alpha_res['resid']df_alpha_res=df_alpha_res.reset_index()#方便获取索引num=len(df_alpha_res)#样本的个数alpha_list=[]foriinrange(1000):#bootstrap1000次    index=np.random.choice(range(num),num)#有放回抽样df_alpha_res_sample=df_alpha_res.iloc[index]reg_sample=OLS(df_alpha_res_sample.fit_hat,df_alpha_res_sample[['cons','rmrf']],missing='drop',hasconst=True).fit()alpha_sample=reg_sample.params['cons']*52#伪净值的年化选股收益alpha_list.append(alpha_sample)ser=pd.Series(alpha_list)p_alpha=len(ser[ser>exaplpha])/len(ser)#简单计算正向拒绝域的概率p_alpha=(1ifp_alpha<=0.1else0)#aplha是否是运气还是实力0为运气1为实力


6、结果呈现
回归结果显示,在633只基金(删除存在缺失值的样本)中具备明显的alpha实力即选股来自于实力而非运气的基金为302只,占比为47.7%,alpha来自于运气的基金为331只占比为52.3。
接下来,我们简单使用两样本均值T检验分析,2020年度的alpha来自实力或者运气的私募基金在2021年1-7月底的收益均值是否存在显著的差异,结果显示alpha来自实力组的私募基金的平均收益率在统计上显著高于alpha来自运气组的收益率,收益率高出大概5.2%。
 

2021年1-7月平均收益率

本组基金数量

本组中超过同期中证500指数涨跌幅(7.06%)的基金占比

两样本收益率均值T检验统计量

alpha来自运气组

8.8%

331

48%

t=3.29,pvalue=0.001

alpha来自实力组

14.0%

302

60%

基于以上结果,基于Jensen Alpha模型使用Bootstrap方法构建的alpha实力这一指标在私募基金这一样本中对于未来一段时间的基金收益率的差异具有区分能力,但这一指标是否具有有不同样本下的显著性值得进一步研究。

本文的参考文献来自:华泰金工研究报告《基金选股择时能力的定量分析法》。

免责声明:
您在阅读本内容或附件时,即表明您已事先接受以下“免责声明”之所载条款:
1、本文内容源于作者对于所获取数据的研究分析,本网站对这些信息的准确性和完整性不作任何保证,对由于该等问题产生的一切责任,本网站概不承担;阅读与私募基金相关内容前,请确认您符合私募基金合格投资者条件。
2、文件中所提供的信息尽可能保证可靠、准确和完整,但并不保证报告所述信息的准确性和完整性;亦不能作为投资决策的依据,不能作为道义的、责任的和法律的依据或者凭证。
3、对于本文以及文件中所提供信息所导致的任何直接的或者间接的投资盈亏后果不承担任何责任;本文以及文件发送对象仅限持有相关产品的客户使用,未经授权,请勿对该材料复制或传播。侵删!
4、所有阅读并从本文相关链接中下载文件的行为,均视为当事人无异议接受上述免责条款,并主动放弃所有与本文和文件中所有相关人员的一切追诉权。

0
好投汇
第一时间获取行业新鲜资讯和深度商业分析,请在微信公众账号中搜索「好投汇」,或用手机扫描左方二维码,即可获得好投汇每日精华内容推送和最优搜索体验,并参与编辑活动。

推荐阅读

0
0

评论

你来谈谈?
发表

联系我们

邮箱 :help@haotouxt.com
电话 :0592-5588692
地址 :福建省厦门市湖里区航空商务广场7号楼10F
好投汇微信订阅号
扫一扫
关注好投汇微信订阅号
Copyright © 2017-2026, All Rights Reserved 闽ICP备19018471号-6